
Funpresp-Jud oferece cursos gratuitos de educação financeira e previdenciária
Os cursos podem ser utilizados por membros e servidores para cômputo de horas…
 Fonte: Anajustra
Por José Carlos Dorte
No ano passado, vários associados da ANAJUSTRA receberam Requisições de Pequeno Valor (RPVs) em nossa ação coletiva para a restituição do Imposto de Renda retido a maior sobre rendimentos recebidos acumuladamente quando do pagamento dos Quintos (Processo nº 0022862-96.2011.4.01.3400). Como se trata de restituição de IR, esse pagamento, via de regra, não deveria ser tributado.
No momento do recebimento desses valores nas agências do Banco do Brasil e da Caixa Econômica Federal, muitos servidores preencheram uma declaração que esses rendimentos eram isentos e não tributáveis e não tiveram a retenção dos 3% de imposto.
Ocorre que, alguns outros, quando foram promover o saque, talvez por uma não informação no atendimento desses bancos, não preencheram a declaração acima mencionada e tiveram 3% de Imposto de Renda retido sobre o valor depositado, em atenção às normas de regência do Conselho da Justiça Fedral (CJF) e da legislação pertinente que prevê esse desconto, para posteriormente fazer o ajuste na declaração anual.
Temos, portanto, duas situações de recebimento dos RPVs no ano passado. A dos que declararam a isenção e não tiveram a retenção dos 3% e a dos que não efetuaram a declaração e foram tributados.
Diante desse cenário a orientação inicial é comum para os dois grupos – solicitar junto às agências em que efetuaram o saque (Banco do Brasil ou Caixa Econômica) o informe de rendimentos “Cédula C”, onde constará tanto o valor exato do depósito quanto o da retenção dos 3% de imposto na fonte (caso tenha ocorrido) para fins de declaração para a Receita Federal neste ajuste anual de 2020.
Os informes de rendimentos dos bancos, em função dessas diferenças no recebimento (com e sem imposto), provavelmente terão informações distintas. Para uns, os valores recebidos devem aparecer no informe como rendimentos isentos e não tributáveis e, para outros, constar como rendimentos tributáveis.
A natureza dos valores recebidos é de rendimentos isentos e não tributáveis, independentemente do servidor ter feito ou não a declaração de isento por ocasião do saque. É tudo uma questão de ajustar essa condição ao que o Banco processou e as particularidades da Declaração de Ajuste Anual.
Situação A
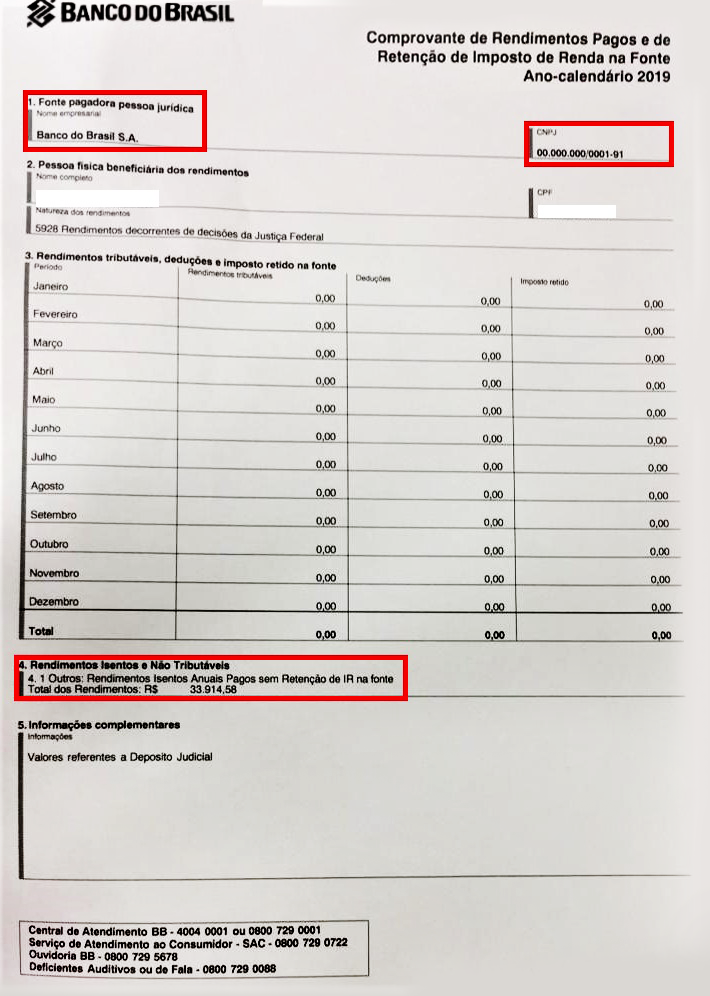
No caso dos servidores que receberam os valores e não tiveram a retenção do imposto, esses pagamentos devem vir na cédula C do banco, informada como rendimentos isentos e não-tributáveis.
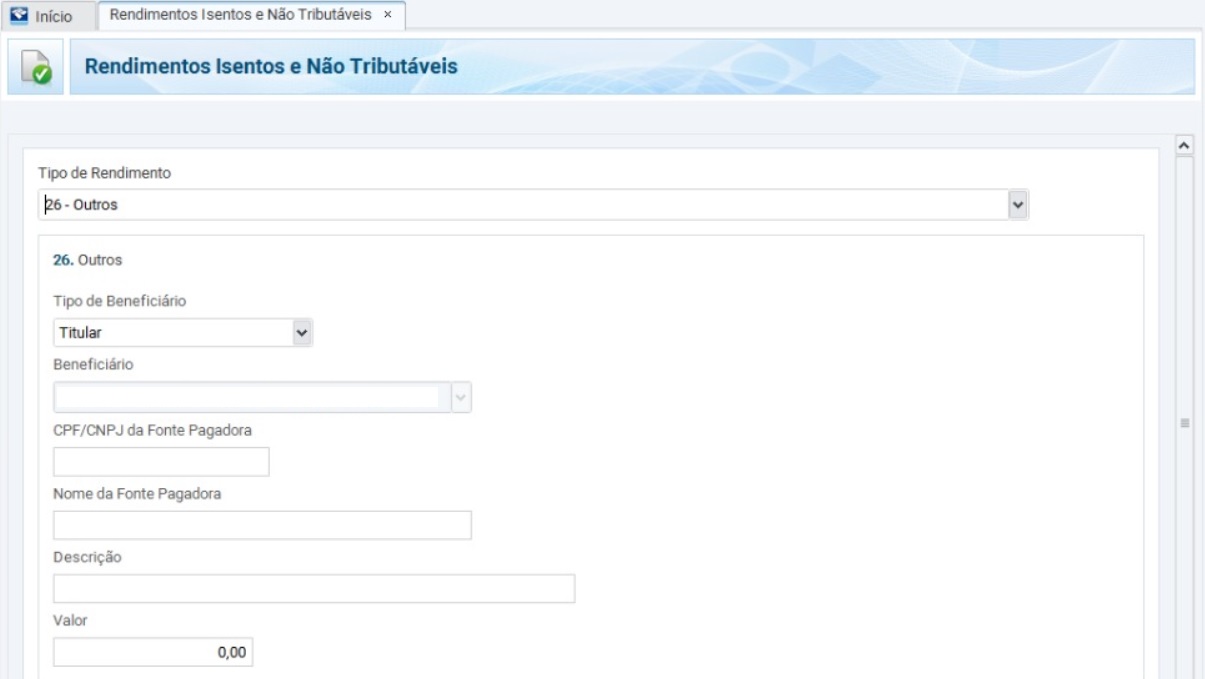
De posse do comprovante emitido pelo banco, o associado irá informar esse pagamento na declaração de ajuste anual na Ficha de “RENDIMENTOS ISENTOS E NÃO TRIBUTÁVEIS” no código 26 “OUTROS”.
Este campo permite que o contribuinte declare a origem dos valores que estão declarados sob a forma de isento e não tributável (conforme modelo).
Em fonte pagadora, informar o nome da instituição financeira e o respectivo CNPJ.
Situação B:
No caso dos servidores que receberam os valores e tiveram a retenção do imposto, esses pagamentos devem vir na cédula C do banco informados como rendimentos tributáveis e o valor dos 3% como imposto retido na fonte.
De posse do comprovante emitido pelo banco o associado irá informar esse pagamento na declaração de ajuste anual na Ficha de “RENDIMENTOS ISENTOS E NÃO TRIBUTÁVEIS” no código 26 “OUTROS”.
Este campo permite que o contribuinte declare a origem dos valores que estão declarados sob a forma de isento e não tributável (conforme modelo).
Em fonte pagadora, informar o nome da instituição financeira e o respectivo CNPJ.
O valor retido na proporção de 3% a título de imposto de renda na fonte, deverá ser lançado na ficha “IMPOSTO PAGO/RETIDO” no código 01 “imposto complementar”.
Como os valores, neste caso, estão sendo declarados como rendimentos isentos e não-tributáveis de acordo com a sua real natureza e não como rendimentos tributáveis, conforme processado e informado a Receita pelo banco, poderá ocorrer, em alguns casos, inconsistência no processamento da declaração com a sua retenção em malha para oportunizar que o contribuinte posteriormente, compareça a Receita Federal para comprovar que a informação que prestou estava correta.
Modelo de Cédula C
Tela da ficha Rendimentos Isentos e não Tributáveis
É importante ressaltar um ponto, que tem sido objeto de muitas dúvidas e até lançamentos inadequados, que esse valor de “restituição de imposto de renda”, recebido através de RPV no ano passado, por ser imposto e não rendimento, não deve ser informado a ficha de “Rendimentos Recebidos Acumuladamente (RRA)”.
Os servidores que receberam ou receberão os valores neste exercício de 2020 somente deverão adotar tal procedimento em 2021 e assim sucessivamente.
Essa orientação não exime o associado de, em caso de dúvidas ou maiores esclarecimentos, procurar um profissional de sua confiança ou dirigir-se ao Plantão da Receita Federal para outras explicações.
Orientações complementares sobre a forma de declarar os valores recebidos em ações coletivas da ANAJUSTRA poderão ser obtidas por meio da nossa consultoria financeira pelo chat disponível em nosso site, pelo e-mail financas@anajustra.org.br ou pelo WhatsApp (61) 3322-6864.
Veja um modelo de uma cédula C emitida pelo Banco do Brasil desse RPV pago que não teve a retenção do imposto e que processou o pagamento como rendimento isento e não tributável.
José Carlos Dorte
Assessoria de Finanças
Acessos: 163
Os cursos podem ser utilizados por membros e servidores para cômputo de horas…
Em artigo, consultor ensina estratégia para começar a poupar e fazer parte…
Quem contratar até o próximo dia 30 de junho ainda ganhará até R$ 250 em…
O atendimento funciona todos os dias da semana e está disponível por…
Campanha incentiva a destinação de até 3% do imposto devido aos Fundos dos…
“Quanto mais próximo do encerramento, maior a correria e também o risco de…
Até 31/5, está aberto o período para alteração do percentual de…
Fundação oferece novas opções de escolha.
Conteúdo especial no Instagram traz orientações práticas com o consultor…
O associado da ANAJUSTRA Federal e servidor do TRT5, Valdeck Almeida de Jesus, acaba de lançar @Garrafas_aos_mares, uma coletânea de poesias que transforma versos breves em grandes reflexões.
Com poemas sobre memória, amor, saudade, meio ambiente e questões sociais e políticas, a obra combina humor, ironia e sensibilidade para falar sobre temas que atravessam o nosso cotidiano. 🌊📖
Escritor e jornalista, Valdeck já participou de duas edições da Live Sarau da ANAJUSTRA Federal, iniciativa que abre espaço para associados compartilharem seus talentos e diferentes expressões artísticas e culturais.
💙 A ANAJUSTRA Federal celebra e apoia os talentos que também fazem parte da nossa comunidade.
👉 Quer conhecer mais sobre o livro e a trajetória de Valdeck? Confira a matéria completa no Espaço Cultural da ANAJUSTRA Federal.
#ANAJUSTRAFederal #EspaçoCultural
Quem olha a cena vê uma rotina comum. Quem é associado da ANAJUSTRA Federal vê benefícios por todos os lados. 👀💙
No tênis da Netshoes, na camisa da The North Face, nas compras da Drogasil e nos produtos de O Boticário: tem desconto onde você talvez nem tenha percebido.
Acesse o Clube de Vantagens ou o app da ANAJUSTRA Federal e aproveite!
@netshoes
@thenorthfacebr
@oboticario
@drogasiloficial
#anajustrafederal #clubedevantagens #benefícios
Aos 60 anos, ainda dá tempo de planejar a aposentadoria?
Para o professor e doutor em Finanças Comportamentais Jurandir Sell Macedo, a resposta passa por uma palavra cada vez mais importante: longevidade.
Aos 60, ainda podemos ter 20, 30 anos ou mais pela frente. E isso muda a forma como devemos pensar a aposentadoria.
Quero continuar trabalhando? Acumulei o suficiente para parar? Como quero viver os próximos anos? O que vou fazer com o meu tempo e com os recursos que acumulei ao longo da vida?
Neste trecho da live “Reforma da Previdência: você está preparado para os impactos?”, Jurandir propõe uma reflexão sobre essas escolhas e mostra por que planejar a aposentadoria não é apenas pensar no quanto você vai receber, mas no futuro que quer construir.
Dê o play e confira a reflexão!
#ANAJUSTRAFederal #Aposentadoria #live #EducaçãoFinanceira #Funprespjud
Na Drogasil @drogasiloficial vários serviços têm custo. Para associados da ANAJUSTRA Federal, alguns saem de graça e outros têm 50% de desconto.
Entre os benefícios, estão serviços gratuitos como bioimpedância, aferição de pressão arterial, glicemia, oximetria, temperatura corporal e colocação de sensor FreeStyle Libre. Já serviços como aplicação de medicamentos injetáveis, colocação de brincos, aplicação de medicamentos 4Bio e curativos têm 50% OFF.
Os valores apresentados nas artes correspondem aos preços para não associados.
#anajustrafederal #clubedebeneficios #drogasil
📲 O Mural de Permuta e Redistribuição agora está no app da ANAJUSTRA Federal!
Um dos serviços mais acessados do nosso site ficou ainda mais fácil de consultar. Agora, você pode encontrar oportunidades de permuta e redistribuição de onde estiver, direto pelo celular.
É mais um motivo para baixar o app e ter os benefícios de ser associado sempre à mão, com muito mais praticidade e conveniência. 💙
👉 Comente APP e enviaremos o link para você baixar o aplicativo!
#ANAJUSTRAFederal #ServidorFederal #JudiciárioFederal #Permuta #Redistribuição Aplicativo BenefíciosDoAssociado
Ao longo de 2026, o calendário da ANAJUSTRA Federal celebra histórias de amizade que nasceram no Judiciário Federal e seguiram muito além do ambiente de trabalho.
Em setembro, conhecemos a homenagem compartilhada por Filipe Sampaio Canito, do TRT7, ao amigo Fellyppe Carlos Santos de Lima.
A fotografia, que reúne pessoas queridas ao redor de Fellyppe, representa uma amizade que começou no trabalho e permanece eternizada no coração de todos que conviveram com ele.
Uma história de afeto e saudade que mostra como algumas amizades permanecem conosco, onde quer que estejamos.


