
Sua renda protege seus planos. E quem protege sua renda?
Seguro de Renda da Funpresp-Jud oferece proteção financeira em caso de morte…
 Fonte: Anajustra
Por José Carlos Dorte
Consultor financeiro da ANAJUSTRA
Se você comprou um imóvel por R$ 300 mil e vendeu por R$ 500 mil, seu ganho de capital (a diferença entre o custo de compra e valor recebido na venda de um bem) foi de R$ 200 mil. Sobre esse ganho, é preciso pagar Imposto de Renda de 15%, ou seja, dos R$ 200 mil de lucro, R$ 30 mil serão destinados ao Fisco.
Diferentemente do que muita gente pensa, esse acerto de contas com o Leão deve acontecer até o último dia útil do mês seguinte ao da venda do bem e não durante o prazo de entrega das declarações anuais, que neste ano teve início no último dia 7/3 e seguirá até 30/4.
Caso não respeite esse prazo, o contribuinte deverá pagar:
Juros de 1% + a taxa Selic acumulada no período de atraso + multa de 0,33% ao dia, limitada a 20% do imposto devido.
Taxas progressivas
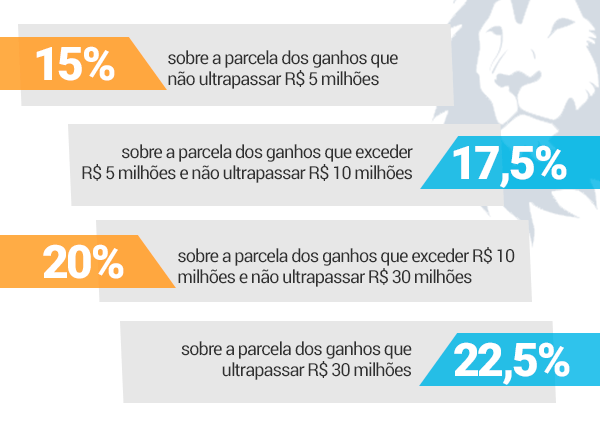
Até o fim de 2015, o IRPF sobre o ganho de capital tinha como base uma alíquota fixa de 15%. Em janeiro de 2017, entrou em vigor uma nova tabela do Imposto de Renda, estabelecendo uma taxa progressiva no lugar de uma única. Confira:
 |
Formas de isenção
A isenção de IR sobre ganhos de capital é concedida mediante algumas condições, tais como:
Heranças
Na transferência do direito de propriedade por sucessão, nos casos de herança ou legado, os bens e direitos podem ser avaliados pelo valor constante na última Declaração de Bens e Direitos do de cujus, atualizado monetariamente até 31/12/1995, ou por valor superior àquele declarado, observado o seguinte:
Reformas
Gastos com construção, ampliação e reforma podem ser declarados como valor integrante do imóvel. Quando houver reforma estrutural, ela deve ter sido aprovada pelos órgãos municipais. Pintura, troca de azulejos, pisos, paredes ou encanamentos também podem ser incluídas, da mesma forma que as benfeitorias realizadas em edifícios, desde que todos os gastos sejam devidamente comprovados. Assim, o valor do imóvel poderá ser atualizado na declaração de bens. Esta é a única maneira de atualizar o valor constante da aquisição do imóvel, pois o Fisco não permite modificações desse valor para atualização ao mercado ou mesmo reajustes devido à inflação. Com a inclusão de gastos, o valor de aquisição ficará maior e será reduzido o tributo relativo ao ganho de capital – apurado pela diferença do valor de compra e o valor de venda do bem.
Obs: Nesta conta não entram itens como troca de móveis ou decoração.
Na declaração para imóvel comprado após 1988 e que já estiver quitado, os gastos de benfeitorias devem ser adicionados ao valor de compra do bem, na ficha “Bens e Direitos”. No caso de imóveis financiados, o valor dos gastos deve ser somado ao valor total já pago. No campo próprio devem ser discriminados data e valor da obra. Em imóveis comprados antes de 1988 os gastos com benfeitorias devem ser lançados de forma separada do valor do imóvel na ficha “Bens e Direitos”.
Acessos: 87
Seguro de Renda da Funpresp-Jud oferece proteção financeira em caso de morte…
Rentabilidade, inflação e ganho real precisam ser analisados juntos.
Os cursos podem ser utilizados por membros e servidores para cômputo de horas…
Em artigo, consultor ensina estratégia para começar a poupar e fazer parte…
Quem contratar até o próximo dia 30 de junho ainda ganhará até R$ 250 em…
O atendimento funciona todos os dias da semana e está disponível por…
Campanha incentiva a destinação de até 3% do imposto devido aos Fundos dos…
“Quanto mais próximo do encerramento, maior a correria e também o risco de…
Até 31/5, está aberto o período para alteração do percentual de…
A história da Justiça Federal também é feita de pessoas: servidores que dedicam conhecimento, trabalho e compromisso ao atendimento da sociedade e à garantia de direitos.
Neste 11 de outubro, a ANAJUSTRA Federal celebra os 136 anos da instituição e homenageia os profissionais que ajudam a construir essa trajetória todos os dias.
#anajustrafederal #justiçafederal #servidores
O evento terminou, mas a nossa proximidade com os associados continua. 💙
Encerramos esta série de depoimentos com a associada Viviane Almeida Pinheiro Chaves, que conversou com a gente durante a Semana da Saúde do Servidor do Tribunal Superior do Trabalho (TST).
@tstjus
Realizado de 6 a 8 de outubro, o evento foi uma oportunidade de ouvir os servidores, esclarecer dúvidas e fortalecer os vínculos com quem faz parte da ANAJUSTRA Federal.
Dê o play e confira!
#anajustrafederal #tst #semanadasaúde
Seu próximo movimento pode começar aqui! 💚
A @totalpass chegou à ANAJUSTRA Federal com mais de 36 mil academias e estúdios, mais de 250 modalidades esportivas e milhares de treinos on-line para você encontrar uma atividade que combine com sua rotina.
Até 31/12/26, aproveite a taxa administrativa gratuita e a possibilidade de incluir até 5 dependentes. Os planos começam em R$ 49,90/mês! 🏋️
Tem Smart Fit, Bio Ritmo, Velocity, Queima Diária e muitas outras opções.
Acesse o app ANAJUSTRA Federal ou a área do associado no site e faça sua adesão!
A partir de 1º/01/27, será cobrada taxa administrativa de R$ 49,90/ano, além do plano mensal escolhido. O limite será de 4 dependentes, entre familiares e amigos a partir de 16 anos.
#anajustrafederal #totalpass #movimentese
Uma história de confiança que acompanha a ANAJUSTRA Federal desde a sua fundação. 💙
Neste último dia da Semana da Saúde do Servidor do TST, compartilhamos o depoimento da associada Edith Lopes de Alencar, que fala sobre o acolhimento recebido e os benefícios que fazem parte da sua vida.
@tstjus
De 6 a 8 de outubro, estivemos presentes no Tribunal Superior do Trabalho para ouvir os servidores, esclarecer dúvidas e fortalecer essa proximidade.
Confira a experiência de quem faz parte da nossa história!
#anajustrafederal #tst #semanadasaúde
Compras, saúde, educação, lazer, viagens e muito mais: são mais de 1.200 convênios disponíveis para associados da ANAJUSTRA Federal.
Acesse a área de Convênios pelo app ou visite anajustrabeneficios.com.br e descubra onde você pode economizar.
#anajustrafederal #benefícios #convênios
Estar perto é ouvir, acolher e fazer parte da vida de quem move a Justiça. 💙
De 6 a 8 de outubro, a ANAJUSTRA Federal está presente na Semana da Saúde do Servidor do Tribunal Superior do Trabalho (TST), fortalecendo vínculos e apresentando benefícios para o dia a dia.
@tstjus
A associada Rosângela Sant’Ana Freire de Assis compartilha sua experiência com a entidade e nos lembra do valor dessa relação de confiança.
Confira o depoimento! Nos próximos dias, mais associados vão contar suas histórias por aqui.
#anajustrafederal #tst #semanadasaúde


