
Inscrições para o prêmio estão abertas até 11/12
Podem ser inscritos projetos que contribuem para a preservação, a…
 Fonte: Anajustra
Limitar as despesas com educação que podem ser deduzidas do Imposto de Renda é inconstitucional, pois são gastos que não representam acréscimo ao patrimônio e servem para garantir o desenvolvimento do cidadão. Assim entendeu o juiz federal Heraldo Garcia Vitta, da 21ª Vara Federal Cível de São Paulo, ao mandar a União permitir que filiados da Associação dos Procuradores do Estado deduzam integralmente despesas educacionais nas declarações de ajuste anual à Receita Federal.
A sentença vale para quem era filiado à associação em outubro de 2015 — quando a ação foi proposta — e mora no estado de São Paulo, bem como seus dependentes. É obrigação da União tomar providências para aceitar a dedução integral e evitar sanções contra esses contribuintes.
O juiz reconheceu argumentos da Apesp contra um dispositivo da Lei 9.250/95 que estabelece limite para gastos com instrução do contribuinte e de seus dependentes, incluindo creches e educação infantil; ensino fundamental, médio e superior; ensino técnico; cursos de graduação e pós (mestrado, doutorado e especialização). Segundo o artigo 8º, o valor máximo é de R$ 3.561,50 a partir do ano-calendário de 2015.
Heraldo Vitta, porém, disse que o Estado não pode tributar parcela da renda do contribuinte destinada à educação se não oferece serviço gratuito de qualidade. Segundo ele, “é fato notório o quadro geral da situação da escola pública, abandonada/sucateada há anos”, que faz muitas pessoas desembolsarem “valores elevados” a instituições privadas.
“Do contrário, estar-se-ia tributando renda que não é renda na acepção constitucional, pois, os gastos com educação, são como o próprio nome diz ‘gastos’ que não configuram aquisição de acréscimo patrimonial, fato gerador do Imposto de Renda, mas sim um decréscimo patrimonial”, afirma.
Outro problema, segundo Vitta, é que a legislação em nenhum momento restringe o valor que pode ser deduzido de despesas com saúde. Segundo a decisão, tanto o direito à saúde quanto à educação “foram erigidos à condição de direitos fundamentais, de eficácia plena, sem prevalência de um sobre o outro, não havendo norma que limite a eficácia plena de direito social”.
A decisão diz que, ao agir dessa maneira, o legislador incorre em “evidente afronta aos princípios basilares da Carta Constitucional, máxime o da dignidade da pessoa humana, conferindo prevalência à arrecadação fiscal em detrimento ao pleno desenvolvimento do cidadão”.
Debate nacional
Desde 2013, o Conselho Federal da Ordem dos Advogados do Brasil espera que o Supremo Tribunal Federal derrube esse limite de despesas educacionais no IR. A Ação Direta de Inconstitucionalidade 4.927 foi assinada por Marcus Vinicius Furtado Coêlho, ex-presidente da entidade; pelo assessor jurídico do Conselho Federal, Oswaldo Pinheiro Ribeiro Junior, e pelo tributarista Igor Mauler Santiago.
A relatora, ministra Rosa Weber, já adotou o rito abreviado para o Plenário analisar diretamente no mérito ADI, mas o caso ainda não foi julgado.
Nos autos desse processo, a União declarou que o acolhimento do pedido representaria indevida atuação do Judiciário em questões fiscais de competência do Poder Legislativo e ainda prejudicaria a própria educação brasileira, ao tirar recursos públicos em benefício de uma minoria capaz de arcar com os custos do ensino privado.
O procurador-geral da República, Rodrigo Janot, assinou parecer contrário ao argumento da OAB. Segundo ele, embora seja “desejável que o Congresso Nacional atente para a necessidade de manter a dedutibilidade dos gastos com educação em patamares compatíveis com o custo crescente desses serviços, não parece correto sustentar que os valores relativamente reduzidos dos importes dedutíveis acarrete caracterização de natureza confiscatória do tributo”.
(Com informações da Assessoria de Imprensa da Justiça Federal em SP)
Acessos: 87
Podem ser inscritos projetos que contribuem para a preservação, a…
A iniciativa integra as ações do Programa Justiça [+Segura].
Assistente virtual da Justiça Eleitoral passa a atender pelo aplicativo de…
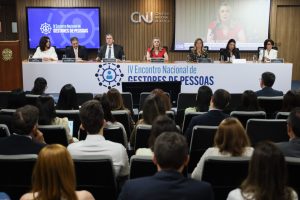
O evento tem transmissão pelo canal do CNJ no YouTube.
A consulta pode ser feita pelo e-Título, pelo Autoatendimento…
As inscrições são gratuitas.
A Fundação conta com 99 órgãos patrocinadores e com uma rentabilidade…
Representantes das cinco regiões do Brasil participam do V Encontro de…
Confira decisões do STF do último ano que mostram a Constituição em ação…
A casa própria, a educação dos filhos, aquela viagem tão sonhada, os projetos para o futuro… Já parou para pensar em quantos planos dependem da sua renda? Sua renda protege seus planos. E quem protege sua renda?
A ANAJUSTRA Federal e a Funpresp-Jud estão juntas para reforçar a importância de proteger aquilo que sustenta tantas conquistas. Com o Seguro de Renda da Funpresp-Jud, os participantes do Plano JusMP-Prev contam com proteção financeira em caso de morte ou invalidez permanente para o trabalho. E tem mais: o Seguro de Renda oferece capital segurado que pode chegar a R$ 4 milhões, com custo até 40% menor que o de seguros semelhantes no mercado, conforme as condições de contratação.
Proteger sua renda é também cuidar da sua família e dos planos que vocês construíram juntos. Quer descobrir quanto custa essa proteção para você? Faça uma simulação e contrate seu Seguro de Renda 100% online, pelo Portal do Participante.
👉 Comente Funpresp-Jud ou acesse o link na bio da @funprespjud para simular agora!
🎉 Dia do Servidor no TRE-AP @tre_amapa
A ANAJUSTRA Federal marcou presença na programação especial do Tribunal Regional Eleitoral do Amapá (TRE-AP) em homenagem ao Dia do Servidor Público, realizada nesta quarta-feira, 28.
O encontro reuniu servidores em um momento de integração, descontração e valorização de quem contribui diariamente para o funcionamento da Justiça Eleitoral.
A associação também participou da celebração com a realização de sorteios, tornando a comemoração ainda mais especial.
💙 A ANAJUSTRA Federal valoriza quem faz a Justiça acontecer e tem orgulho de estar presente nos momentos de reconhecimento dos servidores do Judiciário Federal!
💻👟 Estudar, trabalhar, se vestir bem e aproveitar o dia: o nosso Clube de Vantagens está presente em todos esses momentos!
Já imaginou encontrar benefícios para a sua rotina em marcas como The North Face, Dell, Shoestock, Riachuelo e Séculus, além de vantagens para investir na sua formação com a Ebradi?
Da mochila que acompanha você na faculdade ao notebook para os estudos, passando pelas roupas, calçados e acessórios, os convênios da ANAJUSTRA Federal podem fazer parte do seu dia a dia com economia!
💙 Acesse anajustrabeneficios.com.br e descubra como aproveitar!
#clubedevantagens #convenios #descontos
💙 Dia do Servidor no TRT12!
Celebrar quem faz a Justiça acontecer também é estar perto, ouvir, orientar e apresentar oportunidades que fazem a diferença no dia a dia dos servidores!
No Dia do Servidor do @trt_sc TRT de Santa Catarina, a ANAJUSTRA Federal marcou presença com informações sobre seus benefícios e serviços, em uma ação que contou com a parceria da TotalPass e da Raia.
Os servidores puderam tirar dúvidas, conhecer melhor os convênios e conferir de perto as vantagens disponíveis💊🏃
Seguimos ao lado dos servidores do Judiciário Federal, levando informação, benefícios e novas possibilidades para quem faz a Justiça acontecer todos os dias!
#ANAJUSTRAFederal #DiaDoServidor #TRT2 #TotalPass #RaiaDrogasil
A ANAJUSTRA Federal e a Funpresp-Jud convidam você para a live “O preço de não escolher: Previdência e os custos da inércia”.
Quinta-feira, 12/11
19h
Canal da ANAJUSTRA Federal no YouTube
Nosso convidado, o professor e doutor em Finanças Comportamentais Jurandir Sell Macedo, vai mostrar como as mudanças demográficas pressionam a previdência pública e por que confiar que tudo continuará como antes é uma estratégia arriscada.
A conversa vai além do dinheiro: envelhecer bem depende de quatro capitais, o financeiro, o físico, o social e o intelectual. Porque o futuro não começa quando deixamos de trabalhar. Ele é construído, ou negligenciado, nas decisões que tomamos hoje.
Digite live nos comentários para receber o link do YouTube
👉 Compartilhe com os colegas do Judiciário Federal.
#ANAJUSTRAFederal #FunprespJud #Previdência #Aposentadoria #ServidorPúblico JudiciárioFederal
Ao longo de 2026, o calendário da ANAJUSTRA Federal celebra histórias de amizade que nasceram no Judiciário Federal e seguiram muito além do ambiente de trabalho.
Em novembro, conhecemos a história compartilhada por Micheline Moraes Aarão, do TRT-17. @trtespiritosanto
Em 21 anos de Tribunal, Micheline passou por diferentes unidades, acumulou conhecimentos e construiu amizades que pretende levar para toda a vida. De cada lugar, deixou um pouco de si e carregou muito das pessoas que conheceu.
Uma trajetória marcada por laços que atravessam setores, cidades e fases da vida, mas permanecem unidos pelo carinho.
#novembro #calendario2026 #anajustrafederal


